Ya armaste tu sistema. Se ve bonito en papel. Pero en papel también se ve bonito el depa de preventa, y luego te entregan otra cosa. Antes de meterle dinero, se prueba.El pasado no te dice qué va a pasar. Pero si tu sistema ni en el pasado ganaba, ya te dijo bastante.
¿Ya te sabes esta lección? Salta al examen o no podrás avanzar →Ni tú. Antes de firmar le das la vuelta a la manzana, frenas, te subes al tope, le subes al radio. Y eso que el coche viene con garantía. Tu sistema no trae garantía de nada, y aun así la mayoría lo estrena directo en la cuenta real, con su dinero, en hora pico.
El backtesting es la prueba de manejo: agarras las reglas de tu sistema (2.26) y las corres sobre gráficas del pasado, operación por operación, como si estuvieras ahí. Gratis. Sin perder un peso.
Un sistema sin probar es un coche sin frenos que nadie ha manejado. Y tú vas al volante.
Si tu sistema perdió en el pasado, no hay razón para pensar que va a ganar mañana. Si ganó, todavía falta. Son tres pruebas, en orden, y no te saltas ninguna:
Las reglas, sobre gráficas viejas. Muchas operaciones, en varios mercados. Te dice si la idea tiene con qué.
Las mismas reglas, en vivo, con dinero de juguete. Te dice si TÚ las puedes seguir con el precio moviéndose.
El lote mínimo. Te dice si las sigues cuando duele de verdad. Ahí sale quién eres.
El que se salta el paso 1 paga el paso 3 con su cuenta.
Vamos a probar un sistema de verdad, con datos de verdad. Es un sistema de tendencia sencillito, de libro. No es mi sistema ni te lo estoy recomendando: es nuestro conejillo de Indias. Lo escogí porque se puede escribir sin una sola palabra que dependa de cómo te sientes.
Una vela cierra arriba del máximo de las 20 velas anteriores y arriba de su media de 50 velas. Entro al cierre.
Al revés: cierra abajo del mínimo de las 20 anteriores y abajo de la media de 50.
En el mínimo de las últimas 10 velas (o el máximo, si vendo).
Al doble de lo que arriesgo: 2R. Sin mover nada, sin parciales.
Si en la misma vela toca el stop y el objetivo, cuenta como pérdida. En una vela no sabes qué tocó primero, y el backtest honesto siempre supone lo peor.
Mientras hay una operación abierta en ese mercado, no se abre otra.
Estas son velas diarias de verdad del oro y de la libra, de agosto de 2025 a octubre de 2026 (OANDA, vía TradingView). Dale "Siguiente vela" y mira cómo el sistema decide solito, sin ver el futuro. Así se hace un backtest a mano.
Línea morada: media de 50. Líneas punteadas: máximo y mínimo de las 20 velas anteriores. Verde: compra. Rojo: venta. Sin spread ni comisiones.
Si lo corriste en el oro, te salió esto. Tres operaciones en catorce meses, todas de compra:
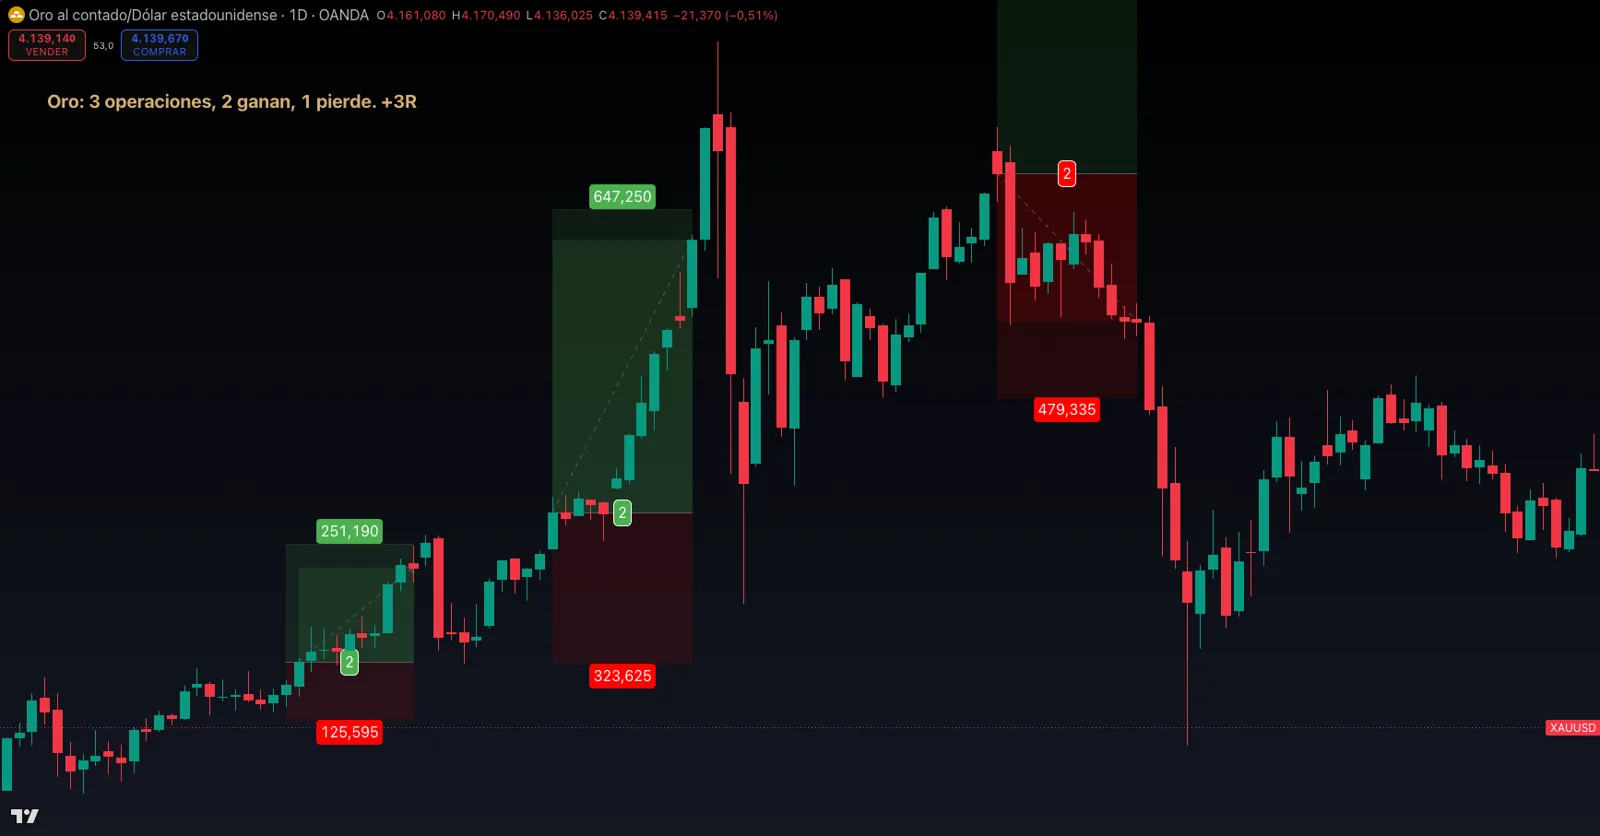
¿Ya, a hipotecar la casa? Tres operaciones no prueban nada. Una moneda también te puede salir águila dos de tres veces. Además, el oro subió de 3,333 a más de 5,600 dólares en esos meses: cualquier regla que comprara se veía genial. Vamos a ver qué pasa fuera del oro.
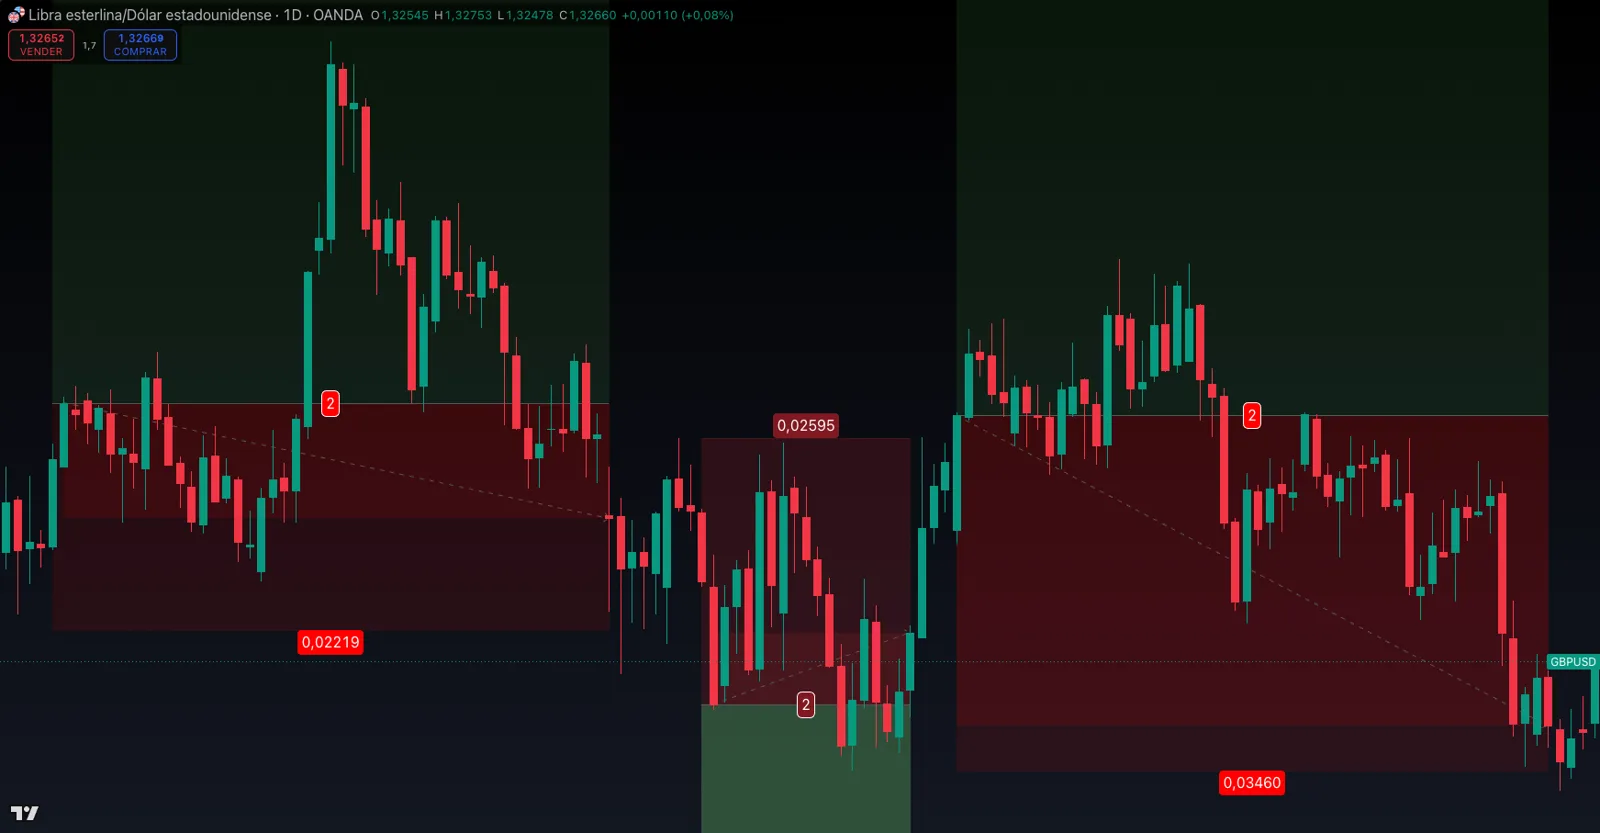
Lo corrí en python sobre los cuatro mercados que tenemos, en diario y en 4 horas, con las mismas 300 velas de cada uno. Esto salió, sin maquillaje:
| Diario (ago 2025 – oct 2026) | Operaciones | Ganadoras | Resultado |
|---|---|---|---|
| Oro (XAUUSD) | 3 | 2 | +3R |
| Euro (EURUSD) | 4 | 2 | +2R |
| Libra (GBPUSD) | 5 | 0 | −5R |
| Dólar canadiense (USDCAD) | 4 | 0 | −4R |
| Los cuatro juntos | 16 | 4 (25%) | −4R |
Desliza la tabla en el celular →
En 4 horas (agosto a octubre de 2026) el mismo sistema dio 15 operaciones, 7 ganadoras y +6R. En diario, −4R. ¿Entonces sirve o no sirve? La respuesta honesta: con 16 operaciones, nadie sabe. Ni yo, ni tú, ni el gurú.
Tres operaciones son una anécdota. Cien empiezan a ser evidencia.
Del backtest no te importa la operación más bonita. Te importan estos cinco, sacados de las 16 operaciones del diario:
Operaciones. Lo primero que se ve. Si son pocas, lo demás no vale.
Win rate. 4 de 16. Con 2R necesitaba 33.3% para no perder (2.26).
Caída máxima. De +2R, lo más alto, a −4R. Es lo que te hubiera dolido.
Racha perdedora. Seis seguidas al final. ¿La aguantabas? (2.26, capítulo 7).
Y el quinto, el que manda: la esperanza, cuánto deja cada operación en promedio. La cuenta de la 1.12:
Con 1R = $50, −0.25R son $12.50 que pierdes en promedio cada vez que le picas. Y +0.4R son $20 que ganas. El mismo sistema, en otra temporalidad.
Juguemos a ser dioses: le damos a un sistema una ventaja que sí sabemos que existe, y lo tiramos a los dados. Ocho traders con el mismo sistema, cada uno con 20 operaciones. Luego ocho con 200. Mira cuánto se parecen sus resultados a la verdad.
Simulación con números al azar: aquí la ventaja la ponemos nosotros. En el mercado de verdad nadie te la dice; por eso necesitas muchas operaciones para verla.
Mínimo 100 operaciones antes de creerle a tu backtest. Y en más de un mercado.
Hice la trampa que hace todo el mundo. Agarré el oro diario y probé 48 versiones del sistema: rompimiento de 10, 20, 30 o 55 velas; stop de 5, 10 o 20 velas; objetivo de 1, 1.5, 2 o 3R. 43 de las 48 ganaron. La mejor: rompimiento de 20, stop de 5 velas, objetivo 1.5R. 9 operaciones, 6 ganadoras, +6R. Una joya. Luego la corrí, tal cual, en los otros tres mercados:
En el oro ganaba casi todo porque el oro casi solo subió. La "mejor versión" no descubrió nada del mercado: se aprendió de memoria las respuestas de un examen que ya pasó. Como el que se memoriza la guía y reprueba porque el profe cambió las preguntas.
Separa tus datos. Afinas con una parte (por ejemplo, el primer año) y pruebas con otra que nunca viste (el segundo año, u otro mercado). Si solo funciona en la parte donde lo afinaste, no tienes sistema: tienes un recuerdo.
Entrar en una vela que todavía no cerraba, o usar el máximo del día antes de que termine el día. En la gráfica vieja todo se ve clarísimo. Tapa lo que sigue.
Spread, comisión, deslizamiento. En el backtest no existen; en tu cuenta sí. Réstalos siempre.
Probar justo en los meses en que el oro subía. Prueba en tendencia, en rango y en caída.
Perdonarte operaciones porque "esa no la hubiera tomado". Si la regla la marcaba, cuenta. Punto.
Los costos parecen poquito. Haz la cuenta con un ejemplo de pura aritmética:
Entre más chico tu stop, más pesa el spread: con un stop corto, el mismo spread es un pedazo más grande de tu R.
Capítulo 3. Si alguna regla dice "se ve", reescríbela antes de empezar.
En TradingView está el modo Replay, que te enseña las velas una por una. Si no, tapa la derecha de la pantalla con una hoja. En serio.
Cada operación que la regla marque, aunque no te guste. Fecha, entrada, stop, objetivo, resultado en R.
En varios mercados y en distintos climas: tendencia, rango, caída. Si tu sistema da pocas operaciones, junta más historia.
Operaciones, win rate, esperanza, caída máxima y racha perdedora. Réstale los costos.
El backtest te da permiso de seguir probando. No te da permiso de meterle la cuenta completa.
| # | Mercado | Fecha | Dirección | Entrada | Stop | Objetivo | Resultado |
|---|---|---|---|---|---|---|---|
| 1 | Oro | 11 dic 2025 | Compra | 4,279.34 | 4,153.74 | 4,530.53 | +2R |
| 2 | Oro | 12 ene 2026 | Compra | 4,597.65 | 4,274.03 | 5,244.90 | +2R |
| 3 | Oro | 2 mar 2026 | Compra | 5,321.94 | 4,842.60 | 6,280.61 | −1R |
Así se ve tu hoja: las tres operaciones del oro de esta lección. Desliza la tabla en el celular →
Siete preguntas. Necesitas 6 para pasar a la siguiente lección. Si repruebas, el examen se bloquea hasta que vuelvas a leer. Aquí no se copia.
El backtest no te da la razón. Te quita las excusas.
Y lo que pasa después del backtest, en vivo, también se apunta. En otro lado.
El backtest prueba el sistema. El diario te prueba a ti. Y te va a decir cosas que no quieres oír.